Posts

Er worden posts getoond met het label Buffer

Hoe bereken ik de juiste buffer voor mijn financiële onafhankelijkheid?

Afbeelding
 Luxe of Zuinig is hard op weg naar een volledig zorgen vrij leven van financiële onafhankelijkheid . Het wordt daarom tijd om eens stil te staan hoe ik mijzelf daarop kan voorbereiden en dan specifiek. Hoeveel buffer moet ik aanhouden? Er is geen juist antwoord Laten we beginnen met het feit dat er geen juist antwoord is. Het ligt aan de persoon af hoeveel zekerheid hij/zij wilt hebben ten op zichtte van hoeveel geld er voor je aan het werk is. Wil je meer zekerheid, dan zal je meer geld in liquide vorm beschikbaar moeten hebben om een betere nachtrust te hebben. Maar zeker op het moment dat ik zou besluiten te stoppen met werken is dit een interessant vraagstuk. Maar hoe doe ik het nu? De buffer op dit moment Momenteel hou ik officieel een buffer aan van 1000 euro voor onvoorziene uitgaven. Naast dat er nog een potje is voor de auto onderhoud die maandelijks wordt gevuld met 100 euro. Dit is vrij laag, maar doordat wij beide een inkomen genieten en maandelijks een bedrag beleggen...
Kapitaalinjectie beleggingsrekening #2

Afbeelding
 Niet verwacht dat ik deeltje twee zo snel na deel één kon schrijven, maar ik heb iemand aangestoken. In huize Luxe of Zuinig gebeurd er weinig zonder overleg en zo was deze aankoop dan ook besproken met vrouwlief. Deze heb ik aan het denken gezet door mijn actie! Deel twee! Beleggen Vrouwlief belegd al een tijdje zelf, maar niet in index fondsen. Ze belegd maandelijk (rond de €450) in het bedrijf waarvoor ze werkt. Door een lucratieve deal kan ze aandelen kopen van haar bedrijf voor een gereduceerd tarief (-25% van de dan geldende koers). Deze aandelen dient ze dan minimaal zes maanden aan te houden waarna ze deze mag verkopen tegen de dan geldende verkoopprijs. Dit op zichzelf is natuurlijk een leuke deal die ons al een aantal keer geen windeieren heeft gelegd. Maar de eerlijkheid gebiedt te zeggen dat ze al tijden geen aandelen meer heeft verkocht. Reden? De cash rekeningen zijn vol genoeg, de buffers zijn gevuld en er is geen noodzaak om deze te vekopen, bovendien is de koers m...

Voorlopige belasting aanslag 2020 binnen, geld terug!

Afbeelding
 Ahhh, deze week was het zover. We kregen de befaamde blauwe brief binnen waar we op zaten te wachten! Geld terug Natuurlijk wisten we al dat we geld terugkregen en dat was ook de reden waarom we met smart zaten te wachten op die blauwe brief. Want niet kort daarna krijg je het geld op je rekening gestort. In ons geval gaat het om een bedrag van rond de 5000 euro  wat we weer gaan verdelen over de verschillende potjes die ik heb opgesteld voor 2021 . Bufferpotjes Gezien het bedrag groter is dan wat de bufferpotjes voor de gezamenlijke rekening nodig hebben (slechts 2850 euro nodig) houden we ook geld over waarvoor geen bestemming is. En ik ook zo geen bestemming voor kan bedenken afgezien te laten staan op de lopende rekening. Waarmee feitelijk de buffer vergroot wordt en eigenlijk zonde is gezien de buffer al goed gevuld staat op 15K, naast de specifieke andere potjes die al beschikbaar zijn voor bijvoorbeeld auto onderhoud. What to do…. En daar gaan we weer. Had ik vori...

Bufferpotje 2021

Afbeelding
 Elk jaar kijk ik stiekem om ik toch niet nog wat spaardoelen kan opleuken of verbeteren om een comfortabele buffer op te vangen. Zo ook dit jaar. Maar hoe zat het ook alweer? En waar was ik vorig jaar op uitgekomen? Dat lees je terug in bufferpotjes 2020 . 2021 Voor 2021 wil ik het nagenoeg hetzelfde aanpakken als in 2020. Er zijn geen grote wijzigingen dit jaar gepland en dat houdt in dat de potjes voor dit jaar gelijk zullen zijn aan de potjes van vorig jaar. Een makkelijk jaar is ook wel eens fijn ;-). We zetten ze op een rij: Gezamenlijk Buffer —>15.000 euro (huidige stand: 15.001 euro) Onderhoud auto —> vullen tot 1000 euro (huidige stand: 958 euro) Extra hypotheekaflossing —> vullen tot 10725 (huidige stand: 7875,97 euro) Persoonlijk Zorgverzekering 2021 —> vullen tot 1200 euro (huidige stand: 100 euro) Beurscrash potje —> vullen tot ? (Huidige stand: 13.000 euro) Hypotheekaflossing 2020 —> vullen tot 3000 (huidige stand 250 euro) Behaald En er is met...

Financiële doelen 2020 behaald, vooruitblik op 2021

Afbeelding
 Ik was eens aan het reflecteren welke uitgaven ik verwachte in november en december  en toen realiseerde ik mij dat ik dit jaar alle financiele doelen die ik had gesteld had behaald.  Financiele doelen? Maar Luxe of Zuinig, ik heb nog nooit financiele doelen voorbij zien komen op je blog, want daar deed je toch niet aan? En daar hebben jullie zeker gelijk in, echte doelen zet ik niet, maar in mijn hoofd heb ik wel een plan wat ik ongeveer wil behalen in een bepaald jaar waardoor ik toch stiekem een lijstje bijhou hoe ik ervoor sta. Maar over welke doelen hebben we het dan? - Bufferpotjes - Inleg Pensioenbeleggen - Inleg zilvervloot sparen dochter en plan voor komende 18 jaar - Maandelijkse inleg verhoogd voor beleggen - Instappen op dalingen beurs - Lifestyle inflatie voorkomen En dan nog wat kleinere onderwerpen ( testament , energiezuinigheid , etc) . Stuk voor stuk waren ze ook onderwerpen op mijn blog die ik hierdoor kon uitdiepen en verder uitwerken om te komen waar...

Waarom willen wij financieel onafhankelijk worden?

Afbeelding
 Ik praat er erg veel over, zowel op mijn blog als in privé sferen, financieel onafhankelijkheid. Maar wat motiveert ons nou om dit doel te ambiëren?  2010 en eerder Vanaf jongs af aan is mij geleerd om zuinig om te gaan met geld, niet omdat we niet het geld in de familie hadden, maar omdat in ons huishouden verspilling wilde voorkomen. Hierbij werd ook geacht dat je je aankoop kon motiveren waarom je dacht dat iets nodig was. Als je het kon uitleggen en motiveren kon en mocht je de aankoop doen. Dit gelde natuurlijk vooral voor dure uitgaves, maar kon ook toegepast worden op de wat kleinere aankopen. De regels van toen zijn niet echt gewijzigd van die ik er nu op nahou .  Daarnaast was altijd de stelregel dat je moest sparen voor aankopen. We leende geen geld, maar moesten het bedrag feitelijk op de bankrekening hebben staan. Anders was het sowieso uitgesloten dat iets gekocht werd en had je pech. Met deze uitgaanspunten wordt er nog steeds in dit huishouden geleefd, en ...

Brand New Day - Vermogensopbouw wordt bank

Afbeelding
 Enige tijd geleden kreeg ik een email van Brand New Day (BND) dat ze mijn pensioen beleggings rekening gingen omzetten van de vermogensbeheer naar de bank zijde van BND. Waarbij ik meteen een eigen IBAN zal gaan krijgen. Er gebeuren de laatste tijd zoveel veranderingen (DeGiro, met flatex bank rekening, Moneyou die stopt ) dat het toch even opletten geblazen is wat er allemaal om ons heen gebeurd. Het lijkt er in ieder geval op dat er gestrooid wordt met IBAN’s. Van vermogensopbouw naar de bank kant Ze melden de volgende veranderingen die vanaf het moment dat we het over gezet zijn mogelijk zijn: - Dagelijks handelen in plaats van één keer per maand - De mogelijkheid om (een deel van) uw beleggingen in cash aan te houden ('even niet beleggen') - Uw rekening krijgt een IBAN, zodat u direct geld kunt overboeken naar uw rekening - Méér fondsen om in te beleggen Op zich allemaal interessant, maar het gaat wel om mijn pensioen beleggings rekening, waar ik persoonlijk maar 2x per ja...

Er is niet slechts één weg naar financieel geluk

Afbeelding
 Ik lees aardig wat af in blog land. Met veel plezier lees ik andermans verhalen, tips, tegenslagen, gelukjes en vooral hun route op weg naar financiële onafhankelijkheid of een andere vorm van geluk die ze tegemoet gaan. Wat ik van al die verhalen heb geleerd is dat er niet één route is naar Rome, maar dat iedereen zijn eigen pad aan het bewandelen is, waar we op dit pad adviezen en meningen van andere op prijs kunnen stellen, maar dat het altijd neerkomt op je eigen pad. Ons pad Ook wij bevinden ons op ons eigen pad. Een pad die zeker niet geschikt is voor iedereen en voor sommige wellicht te ver zal gaan om ons doel te bereiken en voor andere juiste niet ver genoeg, maar voor ons aanvoelt alsof we een goede balans hebben gevonden van sparen/beleggen en genieten van het leven. Dit is ontstaan door jaren van finetunen en aanpassen wat het leven ons op het pad heeft gegooid. Evenals een dosis geluk en hard werken om te komen waar wij nu zijn.  Gezondheid Een hoop hangt af van ...

1% tot 2% kosten voor onderhoud huis?

Afbeelding
 Een tijdje geleden reageerde “ anoniem ” op de blogpost “ De kosten van een koophuis op een rij - 2020 vs 2011 ” dat er vaak vergeten wordt om een kostenpost op te nemen voor onderhoud aan eigen huis. Een terecht punt, want hier houden wij niet specifiek rekening mee. Ik ben toentertijd ook meteen in de cijfers gekeken hoe hoog die kosten zijn voor ons maar vond het nog wel een aparte blogpost waard. Richtlijnen Als ik de website van “ eigen huis ” mag geloven rekenen ze gemiddeld met 300 euro per maand aan onderhoudskosten. Waarbij ze snel aangeven dat dit per huis behoorlijk kan verschillen. Gelukkig maar, want ik vind 300 euro onderhoudskosten erg veel! De consumentenbond gooit het niet op een getal, maar op een percentage namelijk 1% of 2% van de waarde van de woning. Tja, ook daar wordt ik niet heel veel wijzer van, want wat wordt bedoeld met de waarde van de woning? De WOZ? De taxatie? Mijn persoonlijke gevoel? En daarbij geldt dat 1% of 2% ook nog wel behoorlijk scheelt. H...

Moneyou stopt ermee?!

Afbeelding
 In juni van dit jaar berichtte ik er nog over. Groen sparen was weer mogelijk bij MoneYou . Als goedkoopste aanbieder zonder limieten een slimme manier om onder de vermogensrendementheffing (VRH) te komen. Maar van de week moest ik via een topic op tweakers erachter komen dat MoneYou er helemaal mee stopt ! Erg jammer Ik was wel fan van de bank, geen kosten, geen gedoe, geen marketing of andere zaken, gewoon een no-nonsense bank die je naast een grootbank kon houden. Met daarnaast, voor mij, een goedkope manier om te groen sparen. Echter had ik wel graag via de bank zelf geïnformeerd willen worden dat ze ermee zouden stoppen. Een gemiste kans.  Daarnaast snap ik de motivatie ook niet helemaal. Er wordt verwezen naar de lage spaarrente, maar goed dat zijn we nu al jaren gewend. En waarom zouden ze dan in juni nog hun groene producten aanbieden voor een jaar? Het lijkt als een klap bij heldere hemel gevallen te zijn voor de medewerkers van MoneYou ben ik bang.  Hoe nu verd...

Waarom wij blijven consuminderen en vergelijken

Afbeelding
 Soms krijg ik wel eens de vraag van lezers waarom ik blijf proberen verder te consuminderen? We hebben alles al een keer bekeken, vergeleken en uitgekomen op de beste oplossing voor ons toch? Wat is dan het nut om alles bij te blijven houden en kritisch te blijven beoordelen? Vergelijken is besparen! De simpele methode die wij al jaren hanteren is dat je moet blijven vergelijken met het huidige aanbod in de markt. De wereld blijft niet gelijk en bedrijven blijven continue hun strategie aanpassen om nieuwe klanten te trekken. De zogenaamde “acquisitie kosten”. Als overstappende klant kan je daar van profiteren gezien de overstap bonussen of introductieprijs vaak gunstiger is dan de het huidige tarief dat je bij je huidige aanbieder geboden krijgt. Daarom is het erg lucratief om af en toe even een uurtje of half uurtje te gaan zitten en je abbo’s te vergelijken met de concurrentie en dit ook jezelf aan te leren om dit geregeld te doen. Zo had ik namelijk een goede deal te pakken met...

Hypotheek afgelost - Kunnen wij rondkomen van minimumloon?

Afbeelding
 Ik heb al recentelijk uitgezocht of we eerder met Barista Fire konden gaan en dat bleek te kunnen vanaf 2030 met strikte voorwaardes. Dit scenario gaat er echter volledig vanuit dat de hypotheek is afgelost en we deze kosten niet meer hoeven te dragen. Maar ik kan het scenario nog extremer zetten. Als we geen hypotheek meer hebben en niet aan de buffer willen zitten, redden we het dan alsnog met een minimumloon? Het minimumloon Het minimumloon in 2020 voor een 40 urige werkweek ligt op 1680 euro bruto per maand. Als we verder geen inkomen hebben en het hiermee doen hou je 1547 euro netto over. Als je met zo’n tweeën bent is dit een netto inkomen van maximaal 3094 euro per maand waar we alles voor zouden moeten doen. Hier komt dan nog een jaarlijks extra bovenop in de vorm van vakantiegeld. Voor het gemak ga ik ervan uit dat we dit bedrag al maandelijks erbij krijgen. Hiermee komt het totale maandelijkse bedrag op 3316 euro uit wat we maandelijks uit te geven hebben. Het valt mij ...

Geld en geluk, zijn gelukkige mensen rijker?

Afbeelding
 Ik las het boek “Maakt geld gelukkig?” Van “Ap Dijksterhuis”. Hierin gaat de auteur op zoek wat de relatie is tussen geluk en geld. Een beetje open deuren boek, maar er staan ook wel interessante zaken in. Maakt geld gelukkig? De eerste conclusie die het boek trekt op basis van onderzoek is dat geld, in tegenstelling tot wat ik dacht, altijd je gelukkiger maakt. Zelfs als je per jaar meer dan 2 ton verdiend voel je je gelukkiger dan iemand die 1 ton verdiend. Hetzelfde is te zeggen van iemand die 5 ton verdiend. Ook die persoon is over het algemeen gelukkiger dan iemand van 2 ton. En dit effect lijkt nooit op te houden.  Wat ik hieruit haal is dat je altijd wel kan blijven vergelijken met je buurman, buurvrouw of iemand anders, maar er zal altijd wel iemand zijn die rijker is of meer verdiend dan jij. Gemiddeld gezien is die persoon gelukkiger dan jij, maar de vraag is, en dit wordt niet gesteld in het boek, is dit niet omdat wij ons nodeloos vergelijken met elkaar wat ons ge...

Barista FIRE - Wanneer is dat mogelijk voor ons?

Afbeelding
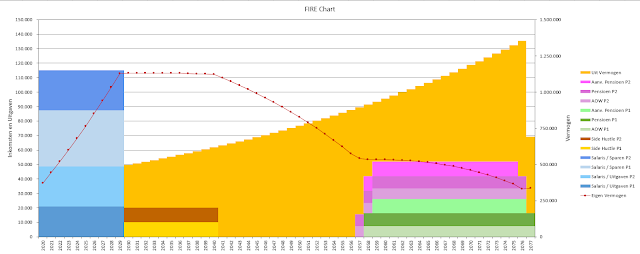
 Toen ik de draft voor deze blogpost aanmaakte (zeker 2 maanden geleden) had ik er zin in om dit eens piekfijn uit te zoeken. Echter het kwam er elke keer niet van om alles in een excel te zetten door andere prive zaken. Maar door de blogpost van Geldnerd  kon ik er niet meer onderuit. Het enige wat ik moest doen was het invullen van de gegevens en op een knop drukken..... Tja dan moet deze blogpost natuurlijk gevuld worden en vergeleken worden met mijn eerdere eigen plan Eigen berekening In een eerdere blogpost van mij ben ik ingegaan hoe onze pensioenopbouw eruit ziet . Zowel de opbouwfase als opeet fase. Hier berekende ik hoeveel wij opzij moeten hebben gelegd FIRE te kunnen zijn. Ik kwam hier uit op een vermogen van rond de 1,2 miljoen euro wat we belegd zouden moeten hebben en we met de huidige inleg op ons 51st zouden halen wat precies on target was. Ik deed hier een voorzichte schatting dat ik rond mijn 44st ook Barista FIRE kon zijn. Ik ben dan ook erg benieuwd hoe ik ...

Maakt schaarste hebberig?

Afbeelding
Mijn vorige blogpost ging over 5 tips om te voorkomen dat je aankopen doet waar je later toch niet zoveel aan hebt. Maar wat drijft je om überhaupt die aankoop daar op dat moment te doen? Waarom trappen wij als mens daar altijd in en wat zorgt ervoor dat we vinden dat we het NU nodig hebben? Schaarste Veel is terug te herleiden naar schaarste. Dit kan op meerdere niveaus. Daadwerkelijk schaarste van het product, maar vaker in de vorm van “tijdelijke” aanbiedingen. Denk maar eens terug aan de Telsell periode op TV. “Alleen nu! Als u binnen nu en 10 min belt krijgt u zoveel % korting en krijgt u dit en dat er ook nog bij! Bel nu!”. Het mooie vond ik dan altijd dat dit een aantal uur later op exact dezelfde manier wordt aangeprijst. Marketing op en top, maar het werkte wel en het is niet voor niets zo lang op tv geweest.  Maar ook in mildere en minder schreeuwerige vorm vind het plaats. Want waar je vroeger in de winkelstraten de sales borden vaak 4x per jaar zag (letterlijk met de se...

5 tips, Hoe verantwoord ik aan mijzelf wat ik wel of niet mag kopen?

Afbeelding
De meeste lezers weten het wel. Ik ben erg slecht in het kopen van “persoonlijke” dingetjes. Ik vind het vaak te duur, niet nodig, onzinnig, of bij nader inzien toch erg onhandig. Erg handig voor mijn portemonnee, maar erg lastig om knopen door te hakken, want spontaan wat kopen..... Dat zit er bijna niet in. Hoe bepaal ik dan toch wat ik wel en niet mag kopen van mijzelf? Onderzoek is een feestje! Laten we eerst maar eens beginnen met het leuke nieuws, want ik ben één van die personen die onderzoek naar een nieuw product al een feestje vind en hoort bij de voorpret van het aankopen van een nieuw product. Ik kan uuuuuuuuuren uitzoeken wat de verschillen zijn, wat ik nodig heb en op basis daarvan reviews, vergelijkingen en prijzen te kunnen uitzoeken. Ik kan daar echt van genieten en vind het dan ook geen verspilde energie als ik daarna (wat dus nogal vaak voorkomt) besluit het product toch niet te kopen. Je leert er namelijk onderweg altijd wat van en het is ook meteen mooie algemene i...

Waarom crowdfunding niet voor mij werkt

Afbeelding
Crowdfunding, het eureka van de afgelopen jaren waarin er met vele hoge rente percentages werd geschermd. Het bijna niet mis zou gaan en er allemaal garanties door de verschillende platformen werd gegeven. Luxe of Zuinig geloofde er allemaal niet in. En hier is waarom. Crowdfunding - de basics Maar wat is crowdfunding eigenlijk? Eigenlijk is het principe erachter heel simpel. Je hebt een goed idee, hebt een lening nodig, maar kunt of wilt deze niet via de bank/investeerder regelen. Daar is de “crowd” dan een oplossing voor. Je zet je idee op een platform waar je deze groep mensen die graag hun geld aan het werk willen zetten kan benaderen en iedereen kan zelf beslissen of ze willen meehelpen jou droom te verwezenlijken. Dit houdt dan ook vaak automatisch in dat veel mensen mee moeten doen gezien de investeren per persoon vaak tussen de 100 en 1000 euro ligt. Het platform beoordeeld je idee en het beslist ook welke rente hiervoor gevraagd kan worden. Waarbij een rente tussen de 6% en 9%...

Help een economische recessie! Hoe bereid je jezelf erop voor?

Afbeelding
We weten niet wanneer het weer gaat plaatsvinden, maar weten wel, dat, het gaat plaatsvinden. Een nieuwe economische recessie. Het hoort bij het leven en het hoort bij de opvoeding. Maar hoe bereid je jezelf er nu op voor zodat je niet in de problemen komt? Economische achteruitgang Wanneer spreken we eigenlijk van een recessie? Op wikipedia wordt het als volgt omschreven: In Nederland wordt door het  Centraal Planbureau  de definitie gehanteerd dat er sprake is van een recessie als er twee of meer opeenvolgende kwartalen met economische krimp zijn. Sinds de jaren 30 heeft Nederland 5 duidelijke periodes gekend waarin er sprake was van een recessie - 1929 - 1939: De grote depressie - 1974 - 1975: De eerste oliecrisis - 1981 - 1982: De tweede oliecrisis - 2008 - 2009: De kredietcrisis - 2020 - ????: De coronapandemie We zitten er middenin! Het artikel is een beetje laat om in betere jaren je nog erop voor te bereiden, maar zal hopelijk wel nog wat handvatten kunnen geven om je ...

Achteraf gemiste kansen om te investeren en financieel onafhankelijk te zijn

Afbeelding
Van de week had ik het met mijn collega over de gekke wereld waarin we leven en vooral ook de gemiste kansen die we beide voordien voorspelde, maar toch allebei niet in hebben geïnvesteerd. Hadden we dat wel gedaan, dan waren we allebei al FO geweest. Maar waarom heb ik dit niet gedaan? Een klein verslagje van mijn slechte keuzes :) Bitcoins De bekenste van allemaal. Maar een iets ander verhaal dan de meeste mensen. Zo was ik in 2010 al in aanraking gekomen met de bitcoin. Ik was er ook in geïnteresseerd en heb mij er wat meer in verdiept. Dit was ook het moment waarop ik nog een desktop had en geregeld meedeed aan projecten waarbij je je processor en grafische kaart liet rekenen om de wetenschap te helpen in de momenten dat jij die kracht niet nodig had. Het was dus niet gek voor mij om te wisselen van wetenschap projecten naar een bitcoin. Echter  besloot ik op dat moment dat het een leuk project was, maar niets bijdroeg aan deze maatschappij. Dit was ook het moment dat de bitcoi...