Posts

Er worden posts getoond met het label onafhankelijk

Huishoudboekje update - April 2020

Afbeelding
Het salaris is gestort waarin de salarisverhoging zit verwerkt, kinderbijslag aangevraagd. De potjes zijn weer afgetopt en de inleg richting beleggingsrekening is gedaan. Tijd om alles weer te verwerken in een huishoudboekje update. Het zal niet de laatste van dit jaar zijn, gezien we dit jaar ook een dag minder gaan werken en kinderopvang gaan betalen. Ik heb er deels rekening mee gehouden in deze update, maar we weten pas de exacte kosten als we de eerste afrekening krijgen ook al heb ik het stiekem natuurlijk allang berekend :) Daarnaast is door dit gekke jaar alle budgetten en verwachtingen onderhevig aan veranderingen door een ander uitgavenpatroon. Mede hierom wil ik ook aan het einde van het jaar de actuals van 2020 gaan vergelijken met de actuals van 2019 om de exacte detail te kunnen zien. Maar zonder verdere vertraging, het overzicht van april 2020 Inkomsten Het mag geen verassing zijn na mijn eerdere aankondiging, maar mijn netto salaris is wederom toegenomen. Over ...

Prognose: Wanneer zijn wij Financieel Onafhankelijk

Afbeelding
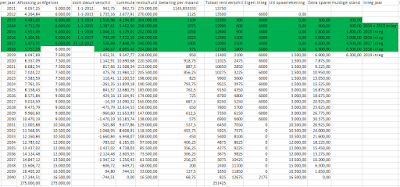
Daar is hij dan, de veel beloofde post over financieel onafhankelijkheid voor Luxe of Zuinig. Het is natuurlijk koffiedik kijken, want hoeveel regels en gebeurtenissen kunnen er nog zijn, maar we kunnen wel inschattingen maken op basis van de gegevens die we nu hebben wanneer we ongeveer financieel onafhankelijk kunnen zijn. Al jaren zijn we bezig naar dit doel, onbewust, maar sinds ik in aanraking kwam met de FIRE beweging veel concreter met plannen om er te komen. Meer te durven en ook meer risico’s te nemen (want dat namen we bijna nooit) om je geld te laten werken voor je. Zeker met de steeds maar dalende rentes is er in mijn ogen nog maar 1 toevluchtsoord, en dat is aandelen. Niet volledig, want ik blijf een chickenshit, maar wel een deel om zo sneller FO te worden. Het plan Maar hoe komen we daar dan en op wat voor manier? Daar kan je lang en kort over praten, maar het komt erop neer dat ik natuurlijk stiekem al een eerdere blogpost erover heb gewaagd, wanneer wij FO zouden...

Beleggingsupdate December 2019

Afbeelding
Het is december, de laatste aankopen van dit jaar zijn gedaan en het is tijd om terug te kijken op de beleggingen van afgelopen jaar. Mijn laatste beleggingsupdate was in augustus waarin ik terugkeek op een goed jaar en waarin ik hoopte op een dip in de beurs zoals dit ook het geval was in december 2018. Maar helaas, mijn gebeden zijn niet gehoord. De beurs is door blijven stomen en er is geen dip geweest. Het jaar is nog niet om, dus alles kan nog gebeuren, maar dan moet er wel heel veel mis gaan zo in de laatste twee weken. Veranderingen Het overzicht ziet er vanaf 1 december als volgt uit: De oplettende kijker ziet in oktober een groot verschil met september. Dat klopt, want op dat moment ben ik geswitched van beleggingsfonds bij meesman . En dat houdt in dat ik op dat moment ook de winsten tot dan toe ten gelden heb gemaakt en opnieuw heb ingezet in het nieuwe fonds. De teller stond dus weer op 0%. Maar omdat het zo een uitzonderlijk jaar is, schoot ook dat fonds omhoog w...

Hoeveel van je inkomen heb je echt nodig? Versie 2

Afbeelding
In 2012 maakte ik een blogpost over “ hoeveel van je inkomen heb je echt nodig? ” Ik kwam toen (alweer 7,5 jaar geleden) erachter dat wij elke maand 45% konden sparen en dat we vrijwel met 1 salaris rond konden komen. Een belangrijke mijlpaal op dat moment want we waren pas onderaan de ladder met onze 25 jarige leeftijd. Groentjes waren we! Het zette ons met beide benen op de grond op dat moment. Hedendaags sausje Toch is het nu nog steeds een interessante post, want hoewel de zaken die erin staan (CRT scherm, wel of niet internet op mobiel) inmiddels behoorlijk achterhaalde zaken zijn. Toch blijft de basisinformatie die erin staat van kracht, waar de belangrijkste opmerking is, heb je echt dat nieuwe speeltje, of duurdere telefoon nodig? Uiteindelijk komt het voornamelijk neer op je variabele kosten elke maand hoeveel geld je nodig zal hebben om rond te komen. Het is een vicieuze cirkel die zichzelf in stand kan houden als je erg gevoelig bent voor marketing, sociale druk, of simpelw...

Beleggingen - update

Afbeelding
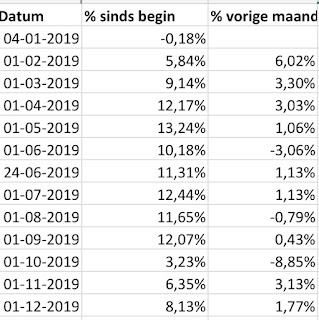
Sinds 1 januari ben ik begonnen met beleggen. Hier heb ik al eerder over geblogd. Maar hoe staat het er inmiddels voor met deze beleggingen? Hierbij een update. Overzicht Het overzicht ziet er als volgt uit. Instap moment Laten we voorop stellen dat ik een gelukje had met het instappen. Er was net een drop van 10%-20% geweest in december 2018 waardoor ik in Januari 2019 goedkoop kon inkopen met een startbedrag. Inmiddels is de beurs weer hersteld en dat betekent dat ik hierin dus ook het resultaat van terugzie. Als gevolg hiervan sta ik momenteel op een totaal + van 9.14% op 1 maart 2019. Dat is toch een behoorlijk bedrag waar we het dan over hebben en iets wat ik nooit had gered op een spaarrekening. Perspectief Dit alles is gebaseerd op ongerealiseerd rendement. Een mooie term voor geld dat je nog niet hebt :). En zo moet ik het ook zien. Het ziet er allemaal leuk op papier uit, maar ik zit erin voor de lange termijn en dat houdt in dat ik er benieuwd ben hoe zich dit ...

Financieel Onafhankelijk - De weg ingeslagen

We zijn inmiddels jaren verder met dit blog en ik heb hier voorheen nooit over gehad. Raar, want het past zo goed bij mij en het blog. Financieel onafhankelijk (FO).  Maar wat is het eigenlijk? Is het grijpbaar? Of juist ongrijpbaar? Deze blogpost zal uitleggen hoe ik FO zie en waar ik graag naartoe wil groeien. FO Enkele jaren terug heb ik veel gelezen over FO, wat het is, wat het inhoudt en vooral ook hoe je het moet bereiken. Het zat allemaal in mijn achterhoofd maar ik stopte het altijd ver weg, want ik vond dat ik al genoeg deed aan zuinig zijn en sparen. Tot afgelopen jaar. We hebben de verbouwing boven gedaan en twee jaar geleden de verbouwing beneden. Het huis is op orde en er is een nieuwe auto. Wat willen we nog meer? Geen idee, de tuin? Ja ook nog de tuin moet gedaan worden, maar daarna houdt het wel een beetje op. Wat dan? Ik was toe aan een nieuw doel en ook nog een die mij extra plezier oplevert FO. Sparen Al het geld dat we verdiende ging regelrecht naar de ...

Hoe komen wij van onze hypotheek af?

Afbeelding
Adine van lekkerlevenmetminder.nl gaf mij een goede tip voor een blogpost. Zoals in mijn vorige blogpost aangetipt wil ik heel graag naar een financieel onafhankelijke manier van leven toe. Zij gaf daarbij aan dat het vooral uitmaakt wanneer je het geld op je rekening hebt van belang is. Immers hoe eerder je dat geld hebt, hoe eerder het voor jou kan gaan werken. Het bedrag dat je dus vroeg in je leven nodig hebt is een stuk kleiner dan dat je op je 50st start met dit doel. Je hebt immers minder jaren om het geld te laten renderen. Een valide punt en zeker iets om over na te denken, maar wat ik persoonlijk een heel groot onderdeel hiervan vind is de hypotheek. Ik heb enkele jaren geleden een plan opgezet om van de hypotheek af te komen. Hierbij heb ik wellicht een iets andere strategie dan andere mensen, maar ik heb hier (in mijn ogen) goede redenen voor. Dit waren mijn uitgangspunten voor ons aflossingplan: Eisen aan het plan - De hypotheek moet in 30 jaar afgelost zijn - Het m...

11 maanden verder en weer een hoop gebeurd

Ik blijf maar terugkomen naar het blog en al mijn collega bloggers hun blogs doornemen. Maar de afgelopen 11 maanden waren zo druk dat ik wel ideeƫn voor posts had neergezet maar nooit had gepubliceerd. Jammer want hierdoor is het toch weer aardig rustig geworden op het blog terwijl dit juist voor mij ook een goede stok achter de deur is om beter op de financiƫn te letten, want dat is er de laatste maanden ook een beetje uit gegaan. Financieel onafhankelijk De oplettende lezer weet dat wij een luxe probleem hebben en het dus een beetje laten versloffen geen enkel probleem oplevert, maar gevoelsmatig vind ik het wel een groot probleem want ik hou graag grip op de zaken en wil zo snel mogelijk mijn spaartegoed laten groeien om een aantal dingen voor elkaar te krijgen. Een greep uit het assortiment: 1. Verbouwing 1st verdieping bekostigen (deze is nu in volle gang) 2. Nieuwe (2de hands) auto (huidige auto is uit 2006) 3. Nieuw tuin aanleggen (we hebben hem al volledig gestripped) ...

Financieel onafhankelijk, de weg er naar toe *Deel 3*

Afbeelding
De laatste tijd ben ik op onderzoek gegaan hoe je jezelf financieel onafhankelijk kan maken, maar dat is nog niet zo makkelijk, want er zijn een heleboel interpretaties van financieel afhankelijk zijn. Wat ik graag wil zien is duidelijk, maar hoe zit het met de berekening? Vandaag deel 3. Hypotheek aflossing Zoals ik in deel 2 stelde is 1 van mijn eisen om de hypotheek afgelost te hebben voordat de  officiĆ«le tijd van hypotheekrenteaftrek is afgelopen. In ons geval komen we dan nu nog uit op 27 jaar waarin we dit moeten kunnen halen. We zijn begonnen met een hypotheek van €275.000 en hebben nu nog een restschuld staan van €264.000. Zoals ik in deze blogpost  stelde legde we de rente die we elkaar jaar uitspaarde opzij in een potje waardoor we uiteindelijk nog €114.675 te kort kwamen om de aflossing te kunnen afronden. Dat staat gelijk aan €318,54 per maand sparen er vanuit gaande dat dit een periode van 30 jaar was.   In ons geval komen we uit om een tekort van €...

Financieel onafhankelijk, de weg er naar toe *Deel 2*

De laatste tijd ben ik op onderzoek gegaan hoe je jezelf financieel onafhankelijk kan maken, maar dat is nog niet zo makkelijk, want er zijn een heleboel interpretaties van financieel afhankelijk zijn. Laat ik eerst voor mezelf gaan vaststellen wat ik nu als financieel onafhankelijk zie. Vandaag dus deel 2! Financieel onafhankelijk In deel 1 heb ik proberen voor mezelf duidelijk te maken wat ik versta onder financieel onafhankelijk, maar zo makkelijk is dat nog niet. Ik kan er een hoop onder verstaan. Als ik dan ook teruglees zie ik eigenlijk dat er nog niets concreets staat.Laat ik het eens opsommen want zonder dat ik het duidelijk heb kan ik ook geen berekeningen maken natuurlijk. Wat versta ik dan onder financieel onafhankelijk? Ik heb een hoop gelezen en ook een hoop reacties van jullie kunnen lezen om zo mij beter te oriĆ«nteren wat dit nu precies inhoudt. Ik heb voor mezelf gesteld dat ik kan leven zonder werk en kan rond komen van rentenieren. Om daar verder z...

Je hypotheek aflossen hoeft niet moeilijk te zijn!

Afbeelding
Veel mensen stellen dat het onmogelijk is om je hypotheek af te gaan lossen als je een aflossingsvrije hypotheek hebt. Want je hebt immers een veel te hoge hypotheek afgesloten! Of er is geen geld voor want ik wil toch echt geld overhouden om te kunnen leven. Opgelet dan, want je kan relatief simpel je hypotheek aflossen als je maar discipline hebt. Voorbeeld. Stel je hebt net als ons een aflossings vrije hypotheek van 275.000 euro en gaat een lening aan van 30 jaar voor een rente van 5%. Je wilt heel graag in 30 jaar je hypotheek afgelost hebben, maar niet aan het einde erachter komen dat je helemaal geen geld ervoor hebt! Dan moet je heel goed naar onderstaand plaatje gaan kijken, want daar is je antwoord op je vraag.  Je hypotheek aflossen in 30 jaar Het plan Wat zien we hierboven? Wanneer je een hypotheek van 275000 hebt betaal je in het eerst jaar 1145,83 euro per maand aan rente, wat een totaal is van 13750 euro per jaar aan rente. Maar je wilt gaan aflossen en begin...

Financieel onafhankelijk, de weg er naar toe *Deel 1*

De laatste tijd ben ik op onderzoek gegaan hoe je jezelf financieel onafhankelijk kan maken, maar dat is nog niet zo makkelijk, want er zijn een heleboel interpretaties van financieel afhankelijk zijn. Laat ik eerst voor mezelf gaan vaststellen wat ik nu als financieel onafhankelijk zie. Vandaag dus deel 1! Financieel onafhankelijk Op internet staan verschillende definities van financieel onafhankelijk. Zo is het voor de ene persoon puur uitgedrukt in geld wat deze persoon wilt behalen op een bepaalde datum en voor de ander uitgedrukt in het geluk dat iemand kan hebben door te kunnen doen op een bepaalde leeftijd. Van beide methodes valt wat te zeggen aangezien ze niet zonder elkaar door het leven kunnen. Toch is het voor iedereen verschillend hoe je het kan gaan benaderen want hier zijn (hoe kan het ook anders) ook andere opvattingen over. Wat vast staat is dat je geld nodig moet hebben die beschikbaar voor je is om tot je doelen te kunnen komen. Op het moment zie ik daar twee op...