Posts

Er worden posts getoond met het label Netto

Nettowaarde update 2023 - voorbij de €800.000!

Afbeelding
 Daar is hij dan weer! De nettowaarde update van 2023!  2022 zit er weer op en dat betekent ook dat we weer de jaarlijkse balans van onze nettowaarde kunnen opmaken zoals we  afgelopen jaar deden . Dit is iets wat ik slechts 1x per jaar de balans van opmaak, dit jaar door omstandigheden wat later dan normaal maar dan nu alsnog met het antwoord op de vraag, wat is onze nettowaarde van 1 januari 2023 geworden? De cijfers op een rij Zoals altijd laten we beginnen met de cijfers. p.s. Deze cijfers bevatten geen informatie over de 1st, 2de en 3de pilaar van pensioen. Ook zijn hier geen andere zaken zoals inboedel, auto of andere zaken in meegenomen. €815.000 behaald! Afgelopen jaar was een compleet ander jaar dan het jaar ervoor. De beurs deed namelijk eens geen vreugdedans met gekke winsten als gevolg. Nee deze ging koppeltje duiken waardoor we min bedragen konden noteren op de balans. Of nou ja, laat ik het positiever zeggen. De extreme winsten van het jaar daarvoor zij...

Nettowaarde 2022 - 700.000 euro!

Afbeelding
2021 zit er weer op en dat betekent ook dat we weer de jaarlijkse balans van onze nettowaarde kunnen opmaken zoals we afgelopen jaar deden . Dit is iets wat ik slechts 1x per jaar de balans van opmaak, en daarna nog één keer een update als alle cijfers compleet zijn. Daarom ben ik in de kerstvakantie bezig geweest alles weer op een rij te zetten om tot het antwoord te komen, wat is onze nettowaarde van 1 januari 2022 geworden? De cijfers op een rij Zoals altijd laten we beginnen met de cijfers. p.s. de cijfers in het geel zijn nog niet compleet en geven de stand weer van december 2021, deze zullen geupdate worden in een latere blogpost net zoals voor vorig jaar is gebeurd  hier . Tevens bevatten deze cijfers geen informatie over de 1st, 2de en 3de pilaar van pensioen. Ook zijn hier geen andere zaken zoals inboedel, auto of andere zaken in meegenomen. €700.000 behaald! Vorig jaar dacht ik een grote stap te hebben gezet met het bereiken van €500.000 euro nettowaarde  en een onge...

Nettowaarde 2021 - 500.000 euro!

Afbeelding
 In navolging van vorig jaar waarin ik voor het eerst onze nettowaarde onthulde is het ook dit jaar weer tijd om een update te doen op onze nettowaarde. Dit is iets wat ik slechts 1x per jaar de balans van opmaak, en daarna nog één keer een update als alle cijfers compleet zijn. Daarom ben ik in de kerstvakantie bezig geweest alles weer op een rij te zetten om tot het antwoord te komen, wat is onze nettowaarde van 2021 geworden? Zoals altijd laten we beginnen met de cijfers. p.s. de cijfers in het geel zijn nog niet compleet en geven de stand weer van december 2020, deze zullen geupdate worden in een latere blogpost net zoals voor vorig jaar is gebeurd hier . Tevens bevatten deze cijfers geen informatie over de 1st, 2de en 3de pilaar van pensioen. Ook zijn hier geen andere zaken zoals inboedel, auto of andere zaken in meegenomen. Mijlpaal bereikt! 500.000 euro! Laten we met een klapper binnenkomen, onze totale waarde - schulden + woz is boven de 500.000 euro gekomen! Sterker nog, ...

Waarom willen wij financieel onafhankelijk worden?

Afbeelding
 Ik praat er erg veel over, zowel op mijn blog als in privé sferen, financieel onafhankelijkheid. Maar wat motiveert ons nou om dit doel te ambiëren?  2010 en eerder Vanaf jongs af aan is mij geleerd om zuinig om te gaan met geld, niet omdat we niet het geld in de familie hadden, maar omdat in ons huishouden verspilling wilde voorkomen. Hierbij werd ook geacht dat je je aankoop kon motiveren waarom je dacht dat iets nodig was. Als je het kon uitleggen en motiveren kon en mocht je de aankoop doen. Dit gelde natuurlijk vooral voor dure uitgaves, maar kon ook toegepast worden op de wat kleinere aankopen. De regels van toen zijn niet echt gewijzigd van die ik er nu op nahou .  Daarnaast was altijd de stelregel dat je moest sparen voor aankopen. We leende geen geld, maar moesten het bedrag feitelijk op de bankrekening hebben staan. Anders was het sowieso uitgesloten dat iets gekocht werd en had je pech. Met deze uitgaanspunten wordt er nog steeds in dit huishouden geleefd, en ...

Wat zijn mijn beste aankopen?

Afbeelding
Een tijdje geleden vroeg “ uitklokken ” of ik eens op een rijtje kon zetten wat onze beste aankopen waren in de afgelopen jaren en vooral ook waarom.  Ik heb daarom eens een tijdje (twee weken) bij gehouden welke spullen ik gebruik door de dag heen. Dit heb ik vervolgens in een excelsheet neergegooid en de aankoopprijs opgezocht, waarna het rekenen kon beginnen. Ik heb hierbij een kookplaat, vaatwasmachine, koelkast, etc niet meegenomen in de verhouding, gezien dit geen losse aankopen zijn geweest. Het lijstje komt er dan als volgt uit te zien. Opvallende dingen Wat mij meteen opvalt is dat ik veel spullen dagelijks gebruik en dat het aantal spullen dat ik gebruik relatief gezien nog wel meevalt (voor mijn gevoel dan). Maar dat de meeste spullen wel toe te kennen zijn aan een bepaald type categorie... Namelijk “Elektronica”. Hierdoor kan je ook stellen dat mijn zogenaamde “schermtijd” ook behoorlijk hoog is. En dat kan ik alleen maar beamen, gedurende de dag tuur ik wat af op die s...

FIRE plan in rustig vaarwater

Afbeelding
Het eerste halfjaar van 2020 is voorbij gevlogen en we zijn ook alweer halverwege het derde kwartaal. Wat gaat de tijd toch snel.... Inmiddels heb ik door de tijdswinst, die gecreëerd is door het compleet missen van reistijd, veel tijd kunnen spenderen met het updaten van mijn sheets, te kijken hoe we ervoor staan en ook nog eens een crosscheck te kunnen uitvoeren met Geldnerd zijn barista sheet . Waaruit bleek dat we op de goede weg zijn maar wat kunnen we nu nog doen? De vervolgstappen? Het plan ligt op schema, de verwachtingen zijn positief en nu is het braaf maandelijks ons aan het plan houden en ondertussen ook nog een beetje genieten van het leven zoals deze aan ons wordt gepresenteerd. Dit houdt ook in dat op FIRE gebied er nog maar weinig te finetunen is en ik het zeker voor de rest van dit jaar, maar ik vermoed ook volgend jaar, lekker laat doorrollen zoals het nu gaat. Ik zal hier uiteraard wel over blijven bloggen hoe we ervoor staan, maar veel meer sheetjes maken en vergeli...

Q2 2020 - Beleggingen

Afbeelding
Er is alweer een kwartaal voorbij en het is alweer zo erg dat we afscheid mogen nemen van de eerste 6 maanden van het jaar. Wat is het hard gegaan! Ook in financieel opzicht is het hard gegaan en daarom start ik nu met het rapporteren van kwartaalupdates op verschillende onderwerpen zodat ikzelf, maar ook zeker mijn lezers, goed mij in de gaten kunnen houden of het wel allemaal de juiste kant op gaat! Beleggingen Vandaag de laatste in de serie, we gaan inzoomen op de waarde van de beleggingen na een knotsgek 2020 waarin we alles wel hebben meegemaakt en ons voorbereiden op de mogelijke volgende dip op de beurs....... of toch niet.....? We gaan het meemaken. Maar eerst, zoals altijd, een overzicht! Deze keer alleen in de vorm van een grafiek. Mijlpaal behaald! De oplettende lezer ziet het al natuurlijk, maar we hebben een mooie mijlpaal behaald. Namelijk meer dan 100.000 euro in waarde! En dat vind ik toch wel reden voor een feestje, want ik had niet gedacht dat ik zo snel hier zou zijn...

Kinderopvangkosten en kinderopvangtoeslag in combinatie met ouderschapsverlof

Ik zit er midden in en dus kan ik er ook bijna niet omheen. De kinderopvang. Een noodzakelijke voorziening die helaas ook nog eens hartstikke duur is. Tijd dus voor een blogpost erover. De vorige blog meldde ik al wat een dag ouderschapsverlof mij kostte . En als klap op de vuurpijl kregen we ook de eerste factuur van de kinderopvang binnen, of we ff wilde betalen. Ik wist dat het een hoop geld kostte, maar schrok toch wel even van het maandelijkse bedrag dat we mogen af gaan tikken.  Berekening van de kosten We maken gebruik van 3 dagen gastouderopvang. Voor ons voelde dit veilig en vertrouwd in iemand haar huis met weinig kindjes waardoor er meer ruimte was voor persoonlijk contact. Het heeft nadelen bij ziekte, maar, in onze ogen, grote voordelen van het 1 persoon principe. Ze kan echt een band met het kind opbouwen en merkt/voelt dus ook aan of het goed of niet goed gaat. Het voelde voor ons beter dan op een groot kinderdagverblijf waar de oppassers komen en gaan. ...

Autoverzekering aangepakt

2 jaar geleden kocht ik een tweedehands auto. Eentje uit 2014 wat hem in 2018 4 jaar oud maakte. Gezien het een luxe wagen was die ik mijzelf had gegund wilde ik deze ook goed verzekeren. Na wat rondkijken kwam ik erop uit dat het slim was deze allrisk te verzekeren, zeker tot op het moment dat deze 5 of 6 jaar zou worden. Hoge verzekeringskosten Gezien ik hiervoor nooit een verzekering op mijn eigen naam had staan, had ik ook 0 schadevrije jaren. Het voordeel is dat ik niet meer onder de “jeugdige beginnend bestuurder” categorie bevond waardoor er geen extra opslagen bij kwamen. Maar een allrisk verzekering was nog steeds duur. De goedkoopste die ik kon vinden was 98 euro per maand. Het zei zo, zei ik tegen mezelf. Dan had ik maar niet een dure wagen moeten kopen. En zo geschiedde! Verzekeringskosten revisited Een jaar later ging ik wederom op zoek naar de goedkoopste verzekeraar. Er was weinig veranderd, maar zeker gezien het aantal kilometers dat ik per jaar rij (>40000km) vond i...

Mijn Financieel Onafhankelijk berekening, wanneer ben ik FO?

Afbeelding
Afgelopen weekend heb ik eens een excelsheet gemaakt die grofweg mij kon vertellen wanneer ik FO zal zijn. Volgens de tabellen online zou dit namelijk met mijn huidige savingsrate rond de 12 jaar zijn. Ik was benieuwd of ik op ongeveer dezelfde jaartallen uit kom. Hierbij heb ik echter wel wat shortcuts genomen en ben ik van het makkelijkste scenario uitgegaan, namelijk je vermogen opeten tot je pensioenleeftijd (in mijn geval 70). De grafiek ziet er dan als volgt uit. Scenario’s Om de scenario’s te schetsen die ik nodig heb, ben ik teruggegaan naar onze gezamenlijke uitgaven budget en hier de uitgaven van de afgelopen 8 jaar voor gebruikt. Hierin zitten ook exceptionele uitgaven (zoals bijv de verbouwingen in huis) waardoor we vrij accuraat kunnen bepalen hoeveel geld we maandelijks nodig hebben om van te leven. Hier heb ik vervolgens een onderverdeling in gemaakt naar drie verschillende budgetten. 1. Minimaal budget Een budget waarbij de kosten van zowel de hypotheek als de ...

Financieel huishoudboekje Luxe of zuinig Update 2014

Afbeelding
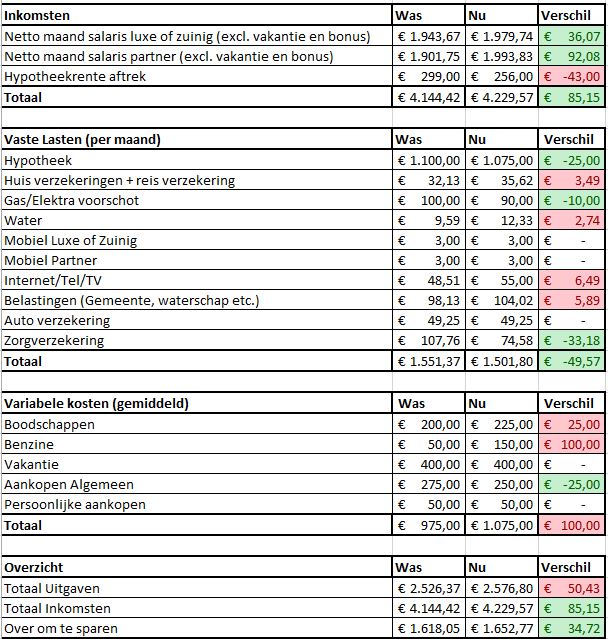
De eerste loonstroken zijn binnen en de meeste kosten van 2014 zijn bekend. Dat betekent traditiegetrouw de eerste update van het huishoudboekje van Luxe of Zuinig. Want er zijn nogal wat mutaties te zien. Hierbij heb ik dit jaar voor het eerst een pot voor de vakantie meegenomen om het allemaal wat eerlijker te laten lijken en omdat dit eigenlijk toch wel een zekerheid is dat het daaraan op gaat. Zoals altijd eerst het overzicht plaatsen! Huishoudboekje Luxe of Zuinig Inkomsten Laten we beginnen met de inkomsten. Ik had namelijk blijkbaar een foutje (oeps) gemaakt met de inkomsten van mijn vriendin. Ze bleek namelijk iets meer te verdienen dan ik had berekend. Daar komt dit jaar dan natuurlijk nog het belastingvoordeeltje bij waar ik over geblogd heb en natuurlijk ook mijn eigen belastingvoordeel. Bij elkaar hebben we hierdoor €128.15 meer inkomsten door ons loon. We hebben echter dit jaar ook de voorlopige aanslag van 2014 ingevuld omdat we nog steeds niet de definitieve van ...

Je netto salaris in 2014 deel 2: Algemene heffingskorting en daadwerkelijk gevolg

Afbeelding
Als het goed is, is je laatste salaris van 2013 gestort en gaan de meeste mensen er vanaf januari netto in januari op vooruit en de veel hogere inkomens op achteruit. Maar hoeveel ga je er op vooruit/achteruit en wat zijn al die kortingen toch? Vandaag een blog over de algemene heffingskorting en de gevolgen ervan in 2014. Algemene heffingskorting Naast de arbeidskorting heeft ook iedereen die werkt recht op de algemene heffingskorting. Voor 2013 was dit een bedrag van €2001. Hier zitten wel wat restricties aan, zo was het voor 2009 mogelijk dat als je minder dan dit bedrag verdiende, en je een fiscale partner had, de belastingdienst je dit bedrag moest uitbetalen. Dit is sinds die tijd versobert zodat dit niet meer het geval. Nu in 2014 wordt er nog een wijziging gedaan. Deze algemene heffingskorting wordt namelijk inkomensafhankelijk. Deze zal er als volgt uit gaan zien: Afbouw algemene heffingskorting in 2014 t/m 2017 Gevolg in 2014 Laat ik weer een inkomen van €2800 per ma...

Je netto salaris in 2014 deel 1: Arbeidskorting

Afbeelding
Als het goed is, is je laatste salaris van 2013 gestort en gaan de meeste mensen er vanaf januari netto in januari op vooruit en de veel hogere inkomens op achteruit. Maar hoeveel ga je er op vooruit/achteruit en wat zijn al die kortingen toch? Vandaag een blog over arbeidskorting en de gevolgen ervan in 2014. Arbeidskorting Wat is eigenlijk arbeidskorting? Heel simpel gezegd is het een korting op de loonbelasting en premie zorgverzekering. Iedereen die werkt in Nederland heeft hier recht op, en hoeft over dit deel geen belasting te betalen. De hoogte van de arbeidskorting is variabel van je inkomen en zal vanaf 2014 bijgesteld worden voor iedereen om op het uiteindelijke doel te komen in 2017. Waarbij dit uiteindelijk voor de meeste inkomens in Nederland het een klein voordeel zal op gaan leveren. Laten we eens kijken hoe de verdeling eruit ziet van 2013 tot 2017 voor de verschillende inkomens:  Hoogte inkomensafhankelijke arbeidskorting periode 2013 - 2017 2014 en verder...